
見積内訳書を作成する際の留意点について
見積内訳書は、入札参加者が適切に積算しているかどうかを判断する上で大変重要な書類ですので、その作成にあたりましては以下の点に十分留意願います。
- 1. 見積内訳書は、「金抜き設計書」と対比可能な「数量×単価=金額」の内訳まで記載してください。
- 2. 見積内訳書の種別レベルまでの工事数量が確認できる場合は、種別レベルまでの記載でもよいものとします。なお、この場合であっても、種別ごとに「数量×単価=金額」で表示してください。
- 3. 見積内訳書は、値引きの表示は認めておりません。以下の例のように、金額を引き下げた部分は引き下げをした後の金額(単価)で見積金額を記載してください。
(例1)「金額」の端数を値引いた計算は行わない。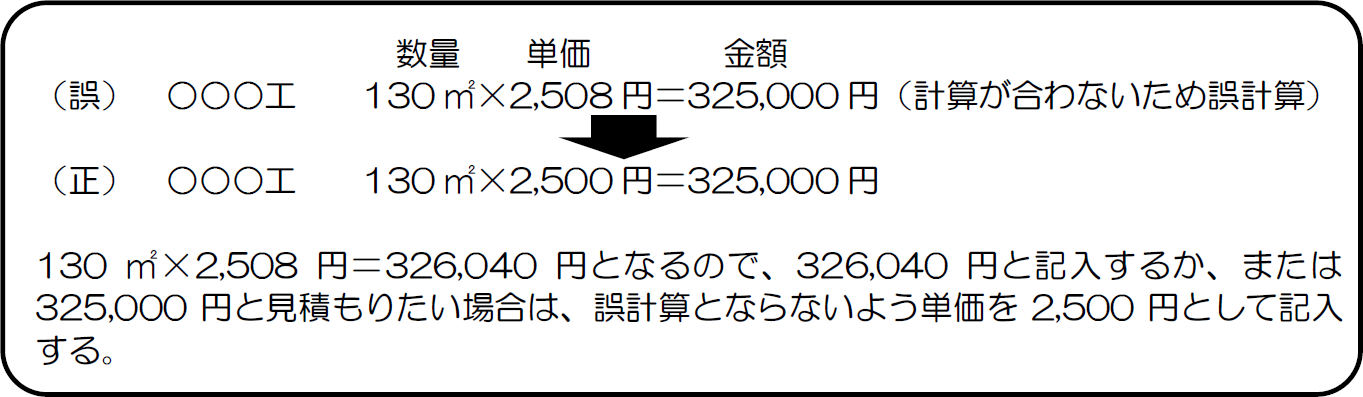
- 4.
工事価格の端数処理については、一万円未満切り捨ての場合のみ認めており、一万円以上の端数処理が確認される場合は無効となりますのでご注意願います。
なお、見積内訳書と見積内訳総括表の積算に齟齬がないこと、見積内訳書の積算価格と入札書に記載する入札金額が一致していることも併せて確認してください。
(例2)合計欄等で、一万円以上の端数処理は、不適切な値引きとして無効とする。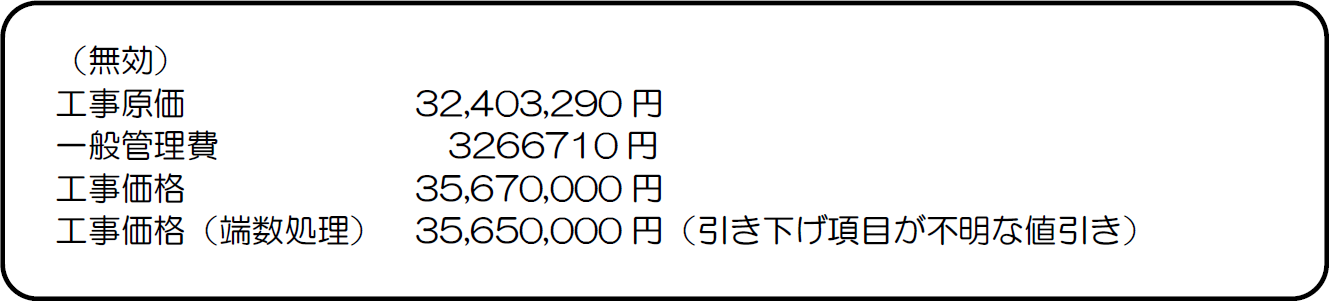
- 5.
見積内訳書は1式表示とせず、金抜き設計書と対比可能な「数量×単価」の内訳まで記載してください。(数量×単価の不明な1式表示があった場合は入札書が無効とされる場合があります。)
(例3)見積内訳書は、「数量×単価」とし、1式表示にしない。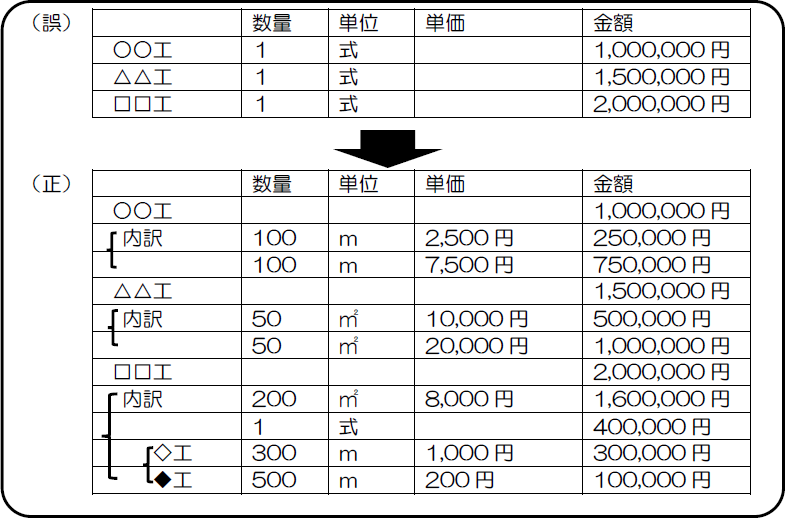
- 6. 見積内訳書に、材料費、労務費、法定福利費、建設業退職金共済契約に係る掛金及び安全衛生経費を記載してください。記載がない場合、入札書が無効となります。(10月1日より)
(例4)見積内訳書には、材料費、労務費及び国土交通省令で定めた経費を記載する。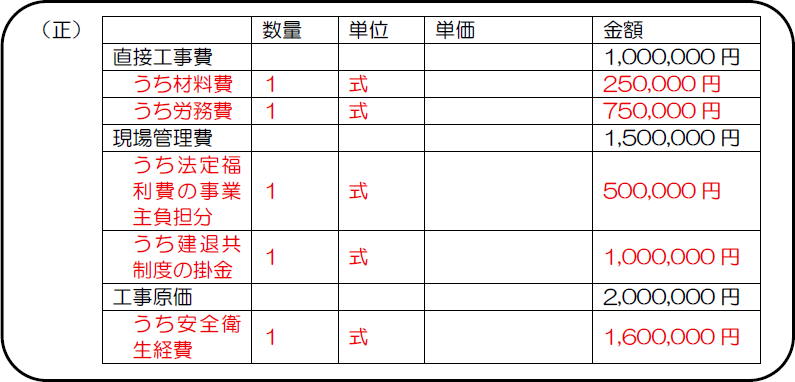
※ 市場単価又は標準単価等を活用している場合等により、個別項目の算出が困難であるときは、「算出不能」又は「計上不可」と記載することができます。
なお、一部のみ記載が可能な場合は、その旨を明記のうえ、計上可能な経費について記載してください。
※ 建退共掛金納付対象となる労働者がいない場合は、金額の欄に「-」と記載し、理由を明記してください。
なお、空欄(未記入)または欄自体の記載がない(項目なし)場合は原則として無効となりますのでご注意ください。 - 7. 共通仮設費、現場管理費、一般管理費等の諸経費については、1式表示を認めます。
- 8. 工事施工に際して必要な項目の漏れがあった場合は、入札書が無効とされる場合がありますので、提出する前に十分チェックしてください。